

Autres articles
-
![]() Combien gagnent les tipsters ? L'étude
-
![]() Devenir tipster : le guide pour débuter
-
![]() Tipster : statut, déclaration et règles
-
![]() Vendre ses pronostics sportifs : structurer un vrai business
-
![]() Créer un site de paris sportifs gratuit : la méthode
-
![]() Gagner de l'argent avec son Telegram
-
![]() Automatiser les paiements et l'accès VIP
-
![]() 7 erreurs qui font perdre des abonnés
-
![]() WordPress ou Typsa pour un site de pronostics ?
-
![]() Gestion de bankroll : méthodes et modèle Excel
-
![]() Une application mobile pour votre site de pronostics



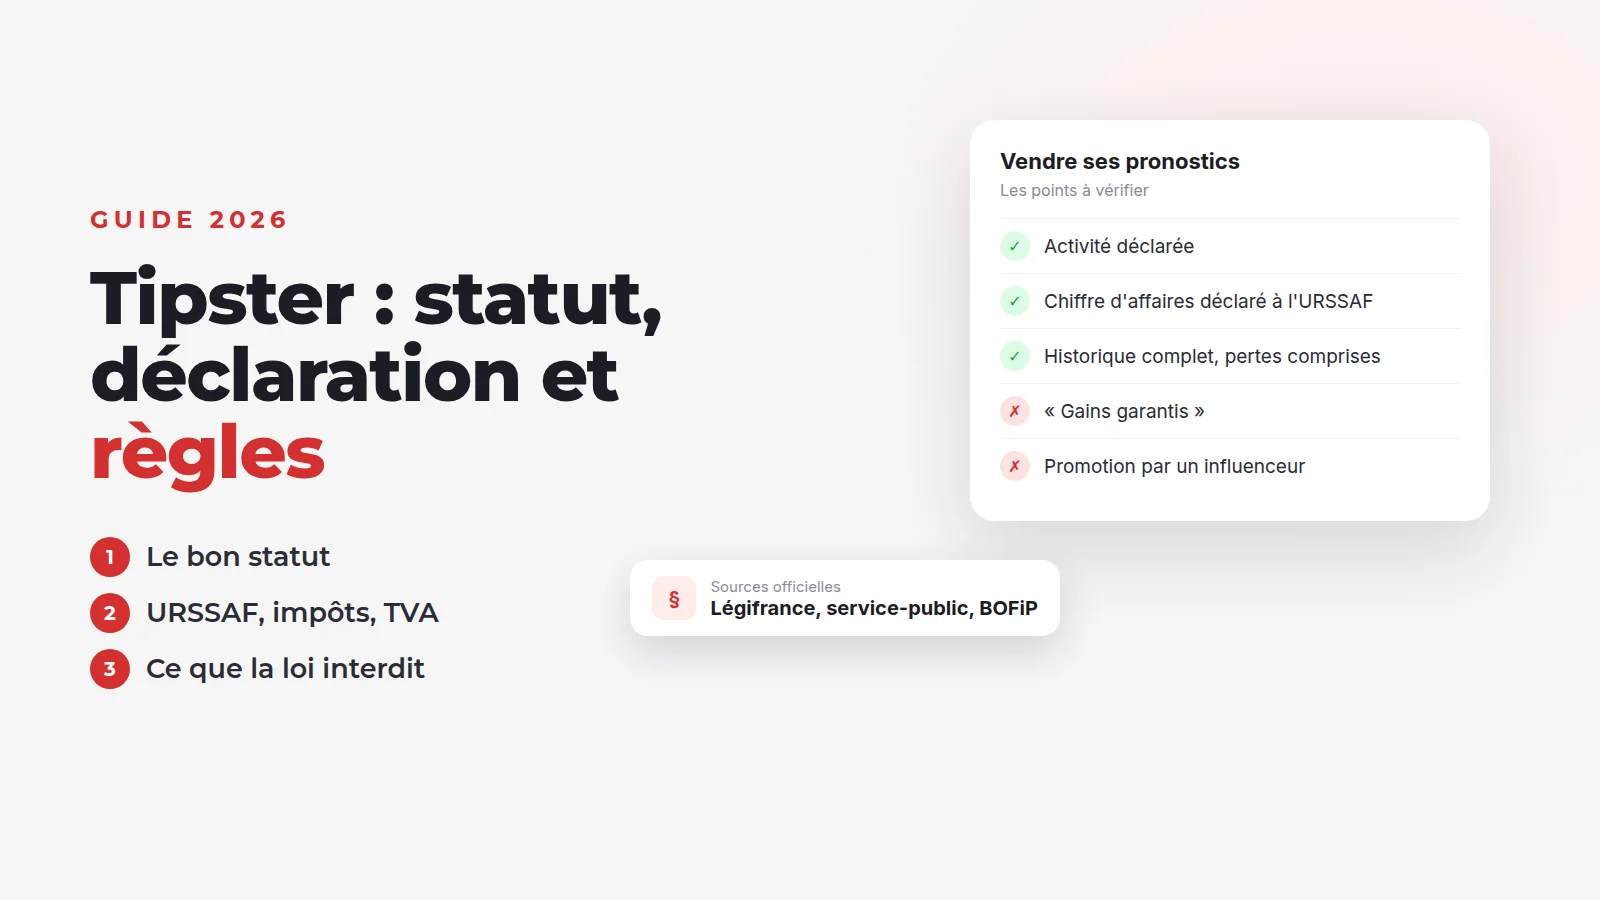
Tipster : quel statut, comment déclarer et quelles règles respecter ?
- Publié le : 19 octobre 2026
- Par Maxime, fondateur de Typsa
Mis à jour le 19 octobre 2026
Cet article est informatif et ne remplace pas un conseil personnalisé. Les chiffres changent chaque année : chacun renvoie vers sa source officielle, en bas de page.
Vendre des conseils en paris sportifs n'est pas interdit en France : c'est une prestation de service, qui se déclare comme toute activité. En revanche, la loi encadre très strictement la manière de la promouvoir : il est interdit d'affirmer qu'un service augmente les chances de gagner.[1] Ce guide résume le statut, la déclaration, la fiscalité et les règles de publicité.
Vendre ses pronostics : est-ce légal ?
Oui, et aucun agrément de l'Autorité nationale des jeux (ANJ) n'est nécessaire. L'agrément prévu par la loi de 2010 concerne les opérateurs de jeux et de paris en ligne, c'est-à-dire ceux qui prennent les paris.[5] Un tipster vend une analyse : il ne prend aucun pari.
Mais la promotion de cette activité est encadrée par le Code de la consommation. Son article L121-4 répute trompeuse en toute circonstance la pratique qui consiste « d'affirmer d'un produit ou d'un service qu'il augmente les chances de gagner aux jeux d'argent et de hasard ».[1] « En toute circonstance » signifie qu'il n'y a pas à prouver que le client a été trompé : l'affirmation suffit.
Les sanctions prévues
2 ans d'emprisonnement et 300 000 € d'amende, portés à 5 ans et 750 000 € lorsque l'infraction est commise en ligne (site, réseaux sociaux, messagerie). L'amende peut aussi être calculée sur le chiffre d'affaires ou les dépenses de publicité.[2]
Des contrôles bien réels
Selon la réponse du Gouvernement publiée le 9 juin 2026, la DGCCRF a contrôlé 19 établissements pendant la Coupe du monde de rugby 2023 et les JO 2024. À l'été 2025, une société de conseil en paris sportifs a été sanctionnée d'une amende de 80 000 €, et fin 2025 une influenceuse a été condamnée à 1 an de prison avec sursis et 150 000 € d'amende, notamment pour la promotion d'offres de conseil en paris sportifs.[4] Les abonnés peuvent signaler un tipster sur SignalConso.[16]
Ce que vous pouvez dire, ce que vous ne pouvez pas dire
À proscrire
- « Pronos sûrs », « gains garantis »
- Un « taux de réussite de 90 % » sans période ni preuve
- « Revenu complémentaire assuré »
- Des captures de tickets gagnants seules, sans les perdants
- Une urgence artificielle : « plus que 3 places »
Possible
- « Mes analyses et mon historique complet, pertes comprises »
- « Mes résultats sur 6 mois : méthode, mises, ROI »
- Un rappel clair du risque de perte
- Une description précise de ce que contient l'abonnement
Réseaux sociaux, influenceurs et affiliation
La loi du 9 juin 2023 sur l'influence commerciale interdit aux influenceurs « toute promotion, directe ou indirecte, en faveur d'abonnements à des conseils ou à des pronostics sportifs » (article 4, VI). La violation est punie des peines du Code de la consommation, et une interdiction d'exercer peut aussi être prononcée.[3]
Payer un influenceur pour votre VIP
C'est interdit : un influenceur rémunéré ne peut pas promouvoir votre abonnement, même indirectement.[3]
Promouvoir vous-même votre service
Le texte vise les influenceurs commerciaux, c'est-à-dire ceux qui mettent leur notoriété au service de la promotion contre rémunération. La situation d'un tipster qui présente sa propre offre sur ses comptes est un point à faire préciser par un avocat.[3]
Liens d'affiliation vers des bookmakers
Le Gouvernement décrit un modèle répandu : des pronostics gratuits pour attirer, puis un abonnement rendu plus attractif par des bonus de bookmakers obtenus via des liens d'affiliation.[4] Si vous en utilisez, votre intérêt financier rejoint celui de l'opérateur : soyez transparent avec vos abonnés.
- Seuls les opérateurs agréés par l'ANJ sont autorisés en France.[6]
- Les communications commerciales d'influenceurs sur les jeux d'argent ne sont autorisées que sur des plateformes capables d'exclure les moins de 18 ans, avec une mention claire signalant l'interdiction aux mineurs ; les contrats avec les opérateurs doivent comporter une clause dédiée.[3]
- Ne ciblez jamais un public de moins de 18 ans.
Zone grise : l'application de la loi du 9 juin 2023 à un tipster qui promeut sa propre offre, comme les obligations précises en cas d'affiliation, n'est pas tranchée par les textes cités. En cas de doute, faites-vous conseiller par un avocat.
Quel statut choisir ?
| Micro-entreprise | Entreprise individuelle au réel | Société (SASU, EURL) | |
|---|---|---|---|
| Pour qui | Pour démarrer et tester | Activité installée, avec des frais importants | Activité qui grossit, ou à plusieurs |
| Démarches | Déclaration en ligne sur le guichet unique | Déclaration sur le guichet unique | Statuts, capital, immatriculation |
| Cotisations | Un pourcentage du chiffre d'affaires encaissé | Calculées sur le bénéfice | Selon le statut du dirigeant et sa rémunération |
| Comptabilité | Livre des recettes | Comptabilité complète | Comptabilité complète, comptes annuels |
| Limites | Plafond de chiffre d'affaires, frais non déductibles | Plus de gestion | Coûts de création et de gestion |
Pour démarrer, la micro-entreprise est en général la solution la plus simple ; une société devient intéressante quand l'activité grandit. Le seuil de bascule dépend de votre situation : fixez-le avec un expert-comptable.
À vérifier pour votre situation : la catégorie de l'activité (activité libérale non réglementée en BNC, ou prestation de services commerciale en BIC) détermine le taux de cotisations et l'abattement fiscal. Un expert-comptable peut vous aider à la choisir.
Micro-entreprise : les chiffres 2026
| Élément | Valeur 2026 | Source |
|---|---|---|
| Cotisations sociales, activité libérale non réglementée (BNC) | 25,6 % du CA | [8] |
| Cotisations sociales, prestations de services (BIC) | 21,2 % du CA | [8] |
| Cotisations + versement libératoire de l'impôt (option) | 27,8 % (BNC) · 22,9 % (BIC) | [8] |
| Plafond de chiffre d'affaires, services et activité libérale | 83 600 € HT | [7] |
| Abattement fiscal en micro-BNC (sans versement libératoire) | 34 %, minimum 305 € | [12] |
| Franchise en base de TVA, services | 37 500 € (seuil majoré : 41 250 €) | [9] |
| Compte bancaire dédié obligatoire | CA > 10 000 € deux années de suite | [10] |
Valeurs relevées le 19/10/2026 sur les pages officielles citées. Le plafond de chiffre d'affaires doit être dépassé deux années consécutives pour sortir du régime.[7]
Exemple : 6 000 € encaissés sur l'année
En activité libérale (BNC)
Cotisations : 6 000 × 25,6 % = 1 536 €. Avec le versement libératoire : 6 000 × 27,8 % = 1 668 €, impôt compris.
En prestation de services (BIC)
Cotisations : 6 000 × 21,2 % = 1 272 €. Avec le versement libératoire : 6 000 × 22,9 % = 1 374 €, impôt compris.
Sans versement libératoire, l'impôt sur le revenu se calcule sur le chiffre d'affaires après abattement. Les frais Stripe, PayPal et vos outils restent à votre charge : en micro-entreprise, ils ne se déduisent pas, l'abattement étant forfaitaire.
Exemple indicatif : le montant exact dépend de la catégorie retenue lors de votre déclaration d'activité.
Les démarches, étape par étape
- 1
Créer votre entreprise sur le guichet unique des formalités d'entreprises.[14]
- 2
Choisir l'activité déclarée et sa catégorie avec un expert-comptable.
- 3
Ouvrir un compte bancaire dédié, obligatoire au-delà de 10 000 € de chiffre d'affaires deux années de suite et recommandé dès le départ, puis y relier Stripe ou PayPal.[10]
- 4
Déclarer votre chiffre d'affaires chaque mois ou chaque trimestre sur le portail de l'URSSAF.[15]
- 5
Facturer avec les mentions obligatoires, dont « TVA non applicable - article 293 B du CGI » si vous êtes en franchise.[9] La facturation électronique arrive pour les micro-entreprises : réception à partir du 1er septembre 2026, émission à partir du 1er septembre 2027.[11]
- 6
Rédiger des conditions générales de vente : description du service (une analyse, sans garantie de résultat), durée, reconduction, résiliation, avertissement sur le risque de perte et interdiction aux mineurs.
- 7
Tenir un livre des recettes et conserver vos justificatifs 10 ans.[11]
Gains de paris et vente de pronostics : deux choses différentes
Vos gains de parieur
Pour un joueur qui ne maîtrise pas l'aléa, les gains ne sont en principe pas imposables : le BOFiP le prévoit pour les paris hippiques, et le même raisonnement est couramment appliqué aux paris sportifs.[13]
Ce que vous payent vos abonnés
Ce sont des revenus d'activité : ils rémunèrent une prestation de conseil et se déclarent comme tels, selon le régime choisi.[8]
Le BOFiP ne vise explicitement que les paris hippiques. En cas de doute sur votre situation de parieur, interrogez l'administration fiscale ou un expert-comptable.
Les erreurs qui coûtent cher
Encaisser sans rien déclarer
Sur un compte personnel, sans statut : un redressement et un blocage du compte de paiement sont possibles.
Promettre des gains
Une pratique trompeuse en toute circonstance, punie jusqu'à 5 ans et 750 000 € en ligne.[1][2]
Payer un influenceur pour son VIP
Interdit depuis la loi du 9 juin 2023.[3]
Vendre sans CGV
Vos abonnés doivent savoir ce qu'ils achètent, pour combien de temps, et comment résilier.
Oublier le seuil de TVA
Au-delà de 41 250 € dans l'année, la franchise cesse dès le jour du dépassement.[9]
Cacher ses liens d'affiliation
Un intérêt financier non signalé fragilise la confiance de vos abonnés.
Pour aller plus loin : vendre ses pronostics sportifs, devenir tipster, combien gagnent les tipsters et gagner de l'argent avec son Telegram.
Questions fréquentes
Faut-il une autorisation de l'ANJ pour vendre des pronostics ?
Non. L'agrément de l'Autorité nationale des jeux concerne les opérateurs de jeux et de paris en ligne, pas la vente de conseils. En revanche, la publicité est strictement encadrée : affirmer qu'un service augmente les chances de gagner est une pratique commerciale trompeuse.
Peut-on être tipster en auto-entrepreneur ?
Oui, c'est le cas le plus courant pour démarrer. La catégorie d'activité déclarée (activité libérale ou prestation de services) détermine le taux de cotisations : à valider avec un expert-comptable.
Combien de cotisations paie un tipster en micro-entreprise ?
Un pourcentage du chiffre d'affaires encaissé : 25,6 % pour une activité libérale non réglementée, 21,2 % pour une prestation de services commerciale, selon service-public.fr (taux 2026).
Un tipster doit-il facturer la TVA ?
Pas tant qu'il bénéficie de la franchise en base : en 2026, le seuil est de 37 500 € pour les prestations de services, avec un seuil majoré de 41 250 €. Au-delà, la TVA s'applique.
Peut-on afficher son taux de réussite ?
Oui, s'il est exact et vérifiable : période, nombre de paris, pertes comprises. Mais il ne faut jamais présenter le service comme augmentant les chances de gagner, ce que l'article L121-4 du Code de la consommation interdit en toute circonstance.
Un influenceur peut-il promouvoir mon abonnement VIP ?
Non. La loi du 9 juin 2023 interdit aux influenceurs commerciaux toute promotion, directe ou indirecte, d'abonnements à des conseils ou à des pronostics sportifs.
Sources
Sources officielles consultées le 19/10/2026.
- [1] Légifrance : Code de la consommation, article L121-4 · version en vigueur depuis le 28/05/2022
- [2] Légifrance : Code de la consommation, article L132-2 · version en vigueur depuis le 12/05/2024
- [3] Légifrance : loi n° 2023-451 du 9 juin 2023, article 4 · version en vigueur depuis le 01/07/2026
- [4] Assemblée nationale : question écrite n° 11745 et réponse du Gouvernement · réponse publiée au JO du 09/06/2026, p. 5193
- [5] Légifrance : loi n° 2010-476 du 12 mai 2010 (agrément des opérateurs, article 21) · texte consolidé
- [6] Institut national de la consommation : « Soyez prudents face aux promesses de gain facile en ligne » · publié le 11/07/2024
- [7] Service-public : plafonds de chiffre d'affaires de la micro-entreprise · page vérifiée le 13/05/2026
- [8] Service-public : cotisations sociales du micro-entrepreneur · page vérifiée le 01/01/2026
- [9] Service-public : franchise en base de TVA · page vérifiée le 01/01/2026
- [10] Service-public : compte bancaire du micro-entrepreneur
- [11] Service-public : obligations comptables du micro-entrepreneur · page vérifiée le 07/09/2026
- [12] BOFiP : régime déclaratif spécial BNC (abattement de 34 %, minimum 305 €)
- [13] BOFiP : BNC, activités imposables, gains de jeux (BOI-BNC-CHAMP-10-30-40)
- [14] Guichet unique des formalités d'entreprises (INPI)
- [15] URSSAF : portail auto-entrepreneur (déclaration du chiffre d'affaires)
- [16] SignalConso (DGCCRF)
Maxime, fondateur de Typsa Typsa permet de créer un site de paris sportifs pour publier vos pronostics et vendre vos abonnements VIP.